Domain sülzkotelett.de kaufen?
Wir ziehen mit dem Projekt
sülzkotelett.de um.
Sind Sie am Kauf der Domain
sülzkotelett.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sülzkotelett.de kaufen?
Was bedeutet "Kurzbraten, Schmoren, Kochen, Dämpfen, Grillen, Braten"?
"Kurzbraten" bezieht sich auf die Zubereitung von Fleisch oder Gemüse bei hoher Hitze für eine kurze Zeit, um eine knusprige Kruste zu erzeugen. "Schmoren" bezeichnet das langsame Garen von Fleisch oder Gemüse in Flüssigkeit bei niedriger Hitze, um es zart und saftig zu machen. "Kochen" bezieht sich auf das Garen von Lebensmitteln in Flüssigkeit bei hoher Hitze, während "Dämpfen" das Garen von Lebensmitteln über kochendem Wasser ohne direkten Kontakt mit der Flüssigkeit bedeutet. "Grillen" bezeichnet das Garen von Lebensmitteln auf einem Grill oder einer heißen Oberfläche, während "Braten" das Garen von Lebensmitteln im Ofen oder auf dem Herd mit etwas Fett bedeutet. **
Welche Fleischsorten eignen sich am besten für verschiedene Zubereitungsmethoden wie Grillen, Braten, Schmoren und Kochen?
Für das Grillen eignen sich vor allem Fleischsorten mit einem niedrigen Fettgehalt und einer festen Struktur, wie zum Beispiel Rindersteaks, Schweinekoteletts oder Hähnchenbrust. Beim Braten sind Fleischsorten mit einem höheren Fettgehalt und einer zarten Struktur ideal, wie beispielsweise Schweinebauch, Entenbrust oder Lammkoteletts. Zum Schmoren eignen sich Fleischsorten mit einem höheren Bindegewebsanteil, wie Rinderbraten, Schweineschulter oder Lammkeule. Beim Kochen sind Fleischsorten mit einem niedrigen Fettgehalt und einer kurzen Garzeit am besten geeignet, wie beispielsweise Hähnchenbrust, Kalbfleisch oder Schweinefilet. **

Ähnliche Suchbegriffe für Körperschaftsteuer
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
Körperschaftsteuer und Gewerbesteuer, Fachbücher von Matthias AlberUmfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
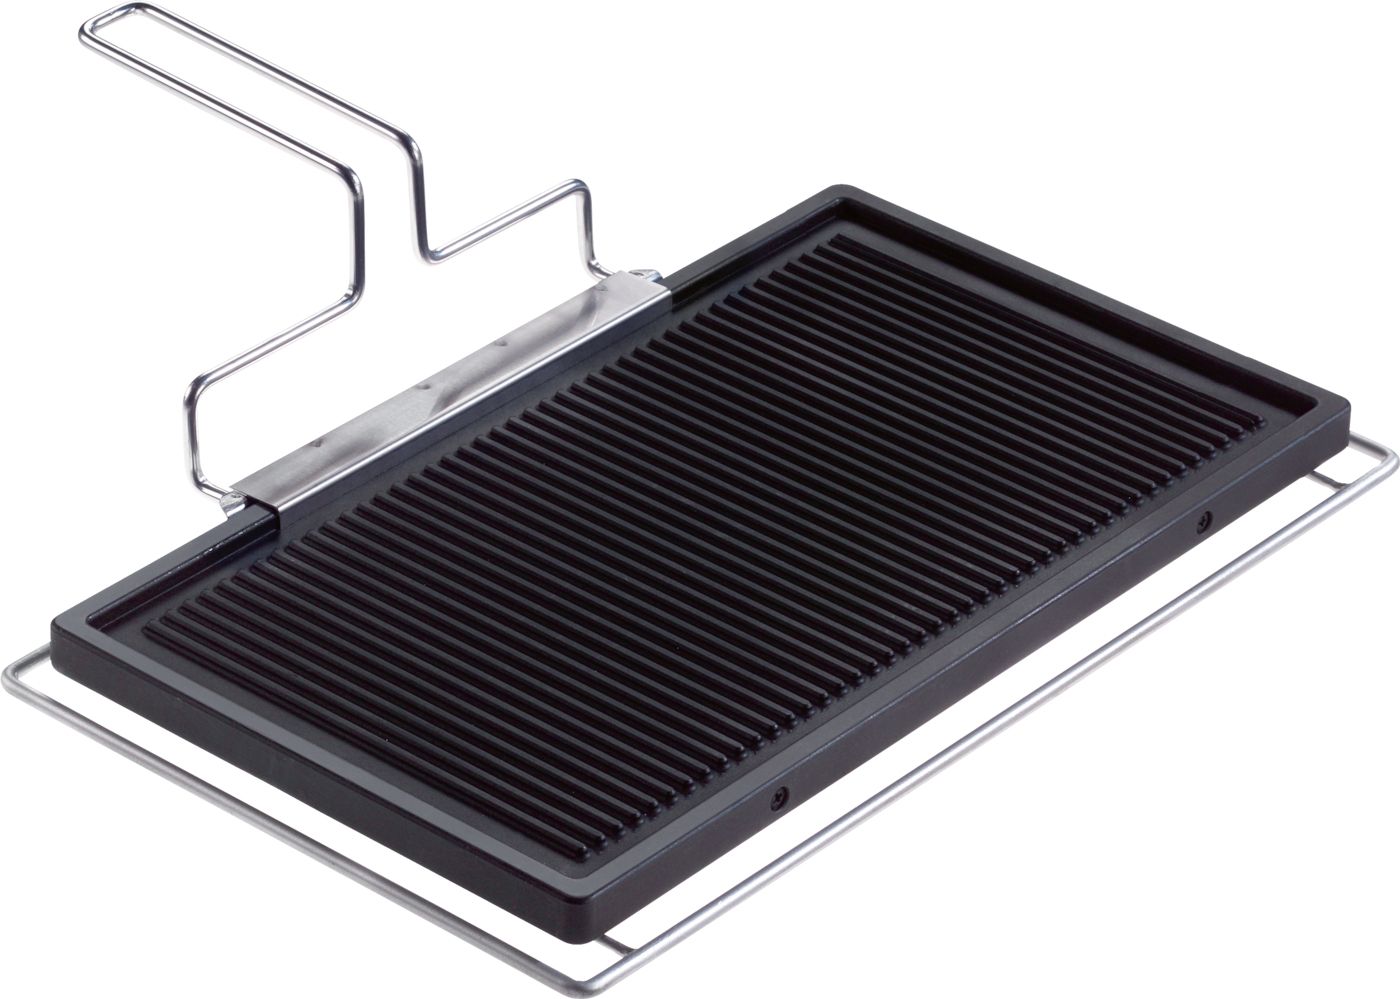
PaellaWorld International Paella World Portabel Nr. 1 - GROSS - GRILLEN-KOCHEN-BRATEN-BACKEN-DÜNSTENPortabel Nr. 1 - GROSS - Die multifunktionale Außenküche für kulinarische MeisterwerkeGrillen, Kochen, Braten, Backen, Dünsten - Alles in einem Set!Willkommen in der Welt der vielseitigen Outdoor-Kochkunst! Mit unserer portablen Nr. 1 erleben Sie eine revolutionäre Aussenküche, die Ihnen mit verschiedenen Aufsätzen alle Zubereitungsmöglichkeiten bietet. Egal ob Grillen, Kochen, Braten, Backen oder Dünsten - all das und mehr ermöglicht Ihnen dieses einzigartige Set.Einfacher und schneller Aufbau in nur 60 SekundenMit unserer portablen Nr. 1 steht Ihrem Kocherlebnis nichts im Wege. Der Aufbau gelingt im Handumdrehen, und Sie können sich sofort Ihren kulinarischen Kreationen widmen. Kein langes Warten, sondern direkt loslegen!Vielseitige Back- und WarmhaltehaubeDie emaillierte Back- und Warmhaltehaube mit einem Durchmesser von Ø 42 cm ist ein wahrer Alleskönner. Mit integrierter Temperaturanzeige und Abdampfvorrichtung behalten Sie stets die Kontrolle über Ihre Gerichte. Ob Backen von Pizza, Warmhalten von Beilagen oder Garen von Fleisch - diese Haube ist Ihr zuverlässiger Partner.Beidseitig verwendbare GussgrillplatteEntdecken Sie die Vorteile unserer Gussgrillplatte light. Mit einem Durchmesser von 42 cm bietet sie ausreichend Platz für köstliche Grillgerichte. Dank der beidseitigen Verwendbarkeit haben Sie die Wahl zwischen glatter und geriffelter Oberfläche. Perfekt für Fleisch, Gemüse und mehr!Authentische Paella-Pfanne aus poliertem StahlDie Paella-Pfanne mit einem Durchmesser von Ø 42 cm verspricht ein authentisches Geschmackserlebnis. Ob klassische Paella oder andere leckere Pfannengerichte - mit dieser Pfanne zaubern Sie mediterranes Flair auf den Teller.Leistungsstarker 2-Ring-BrennerUnser 2-Ring-Brenner mit einem Durchmesser von 30 cm und einer Leistung von 7,5 kW bei 30 mbar sorgt für eine optimale Hitzeentwicklung. So können Sie Ihre Gerichte schnell und effizient zubereiten. Der durchschnittliche Gasverbrauch beträgt dabei ca. 325 gr pro Stunde.Stabiler X-Dreibein-StänderFür die nötige Stabilität sorgt unser X-Dreibein-Ständer, der bis zu 150 kg belastbar ist. Die Höhe ist von 75 bis 80 cm verstellbar und ermöglicht Ihnen eine ideale Arbeitshöhe. Zudem erhalten Sie einen Federedelstahlwindschutz und eine stabile Tragetasche gratis dazu!Produktmerkmale:Einfacher und schneller Aufbau in nur 60 SekundenEmaillierte Back- und Warmhaltehaube mit Ø 42 cmBeidseitig verwendbare Gussgrillplatte mit Ø 42 cmAuthentische Paella-Pfanne aus poliertem Stahl mit Ø 42 cmLeistungsstarker 2-Ring-Brenner mit 7,5 kW LeistungStabiler X-Dreibein-Ständer bis 150 kg belastbarVerstellbare Höhe von 75 bis 80 cmInklusive FederedelstahlwindschutzInklusive stabile TragetascheBetriebsanleitung in deutscher SpracheInklusive Paella-Fibel mit RezeptenDie portale Nr. 1 ist ideal geeignet für eine Personenzahl von 2-8 und wird Ihnen ohne Gasschlauch und Gasdruckminderer geliefert. Tauchen Sie ein in die Welt der Outdoor-Kochkunst und bestellen Sie noch heute Ihre multifunktionale Aussenküche!319,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Welche Fleischsorten eignen sich am besten für verschiedene Zubereitungsmethoden wie Grillen, Braten, Schmoren oder Kochen?
Für das Grillen eignen sich Fleischsorten wie Rindfleisch, Schweinefleisch, Hähnchen und Lamm, da sie beim Grillen saftig und zart bleiben. Beim Braten eignen sich Rindfleisch, Schweinefleisch und Geflügel, da sie beim Braten eine knusprige Kruste entwickeln und saftig bleiben. Zum Schmoren eignen sich Fleischsorten mit einem höheren Fettgehalt wie Rindfleisch, Schweinefleisch und Lamm, da sie beim Schmoren zart und aromatisch werden. Beim Kochen eignen sich Fleischsorten wie Rindfleisch, Schweinefleisch und Geflügel, da sie beim Kochen ihre Aromen gut entfalten und zart werden. **
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **

Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
Top-Angebote
Produkte zum Begriff Körperschaftsteuer:
-
Veranlagungshandb. Körperschaftsteuer 2, FachbücherDas Veranlagungshandbuch Körperschaftsteuer 2021 informiert umfassend zum Körperschaftsteuerrecht und wichtigen Nachbargebieten. Das Körperschaftsteuergesetz wird in zwei Fassungen abgedruckt, zunächst mit dem aktuellen Rechtsstand Anfang 2022. Daran schliesst sich der Gesetzestext in der für den Veranlagungszeitraum 2021 verbindlichen Fassung an. Dabei sind den einzelnen Paragraphen jeweils zugeordnet: die Vorschriften der Körperschaftsteuer-Durchführungsverordnungen, die entsprechenden Abschnitte der geltenden Körperschaftsteuer-Richtlinien mit den amtlichen Hinweisen, Übersichten über die in den Anlagen zusammengestellten aktuellen Verwaltungsanweisungen sowie die Leitsätze aktueller und wichtiger Gerichtsentscheidungen, vor allem solcher, die in den amtlichen Hinweisen nicht aufgeführt sind. Die in den Anlagen zusammengestellten Verwaltungsanweisungen umfassen neben den amtlichen Hinweisen unter anderem auch Erlass der Länderfinanzministerien, Verfügungen der Oberfinanzdirektionen sowie nicht im Bundessteuerblatt veröffentlichte Schreiben des BMF. Für die Körperschaftsteuer-Veranlagung bedeutsame andere Gesetze werden im Anhang wiedergegeben. Auch zu diesen Gesetzen sind wichtige Urteile und Verwaltungsanweisungen zusammengestellt. Die Vorteile des Veranlagungshandbuchs auf einen Blick: hilfreich, da alle Gesetzesänderungen durch Randstriche gekennzeichnet sind; übersichtlich, dank anschaulicher Abbildungen und strukturierter Tabellen; praxisbewährt, in handlichem, kompaktem und stabilem Buchformat. Mit dem Handbuch erhalten Sie Zugang zur zugehörigen Online-Fassung mit den Inhalten der Jahrgänge 2008 bis 2021. Mit dem Zugriff auf den aktuellen Jahrgang sowie zurückliegende Veranlagungszeiträume steht eine umfangreiche Ergänzung des aktuellen Handbuches zur Verfügung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer und Gewerbesteuer, Fachbücher von Matthias AlberUmfassend erläutert der Band alle wichtigen Grundbegriffe, Grundlagen und systematischen Zusammenhänge der beiden Rechtsgebiete. Eine Fülle von praxisnahen Beispielen und Übungsfällen unterstützt die gezielte Vorbereitung auf Klausuren und mündliche Prüfungen. Die 19. Auflage wurde hinsichtlich Gesetzgebung, Rechtsprechung und Verwaltungsmeinung umfassend aktualisiert.39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Alber, Matthias: KörperschaftsteuerKörperschaftsteuer , Der Band behandelt alle wesentlichen Themengebiete der Körperschaftsteuer wie verdeckte Gewinnausschüttungen, verdeckte Einlagen, Zinsschranke gemäß § 8a KStG, Organschaft, Liquidation, Kapitalerhöhung und -herabsetzung, ferner die Vorschriften zu sachlichen Steuerbefreiungen bei Beteiligungen an anderen Körperschaften und zu deren Ausnahmefällen gemäß § 8b KStG, zu den Verlustabzugsbeschränkungen nach § 8c KStG, dem Verlustvortrag nach § 8d KStG und zur Anwendung des Halb-/Teileinkünfteverfahrens auf der Ebene der Anteilseigner. Die 20. Auflage berücksichtigt wichtige Rechtsänderungen unter anderem durch das Körperschaftsteuermodernisierungsgesetz, das ATAD-Umsetzungsgesetz und das Gesetz zur Abwehr von Steuervermeidung und unfairem Steuerwettbewerb und zur Änderung weiterer Gesetze. Das Lehrbuch empfiehlt sich für Studierende in den Bachelor- und insbesondere den Masterstudiengängen, zur Vorbereitung auf die Steuerberaterprüfung, die Prüfung für Steuerfachwirte sowie als Nachschlagewerk für Praktiker in der Steuerberatung, in den Betrieben und in der Finanzverwaltung. Rechtsstand: 1. Februar 2024 , Zusatzbeleuchtung > Beleuchtung , Auflage: 20. überarbeitete und aktualisierte Auflage 2024, Erscheinungsjahr: 20241017, Produktform: Leinen, Titel der Reihe: Finanz und Steuern#5#, Autoren: Alber, Matthias~Szczesny, Michael~Sell, Hartmut, Auflage: 24020, Auflage/Ausgabe: 20. überarbeitete und aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 656, Keyword: Alber; Dötsch; Gewinnausschüttung; Körperschaftsteuer; Organschaft; Sell; Teileinkünfteverfahren; Umwandlungssteuerrecht; Verlustabzug, Fachschema: Abgabe - Abgabenordnung - AO~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Steuergesetz~Steuerrecht - Steuergesetz~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Jura~Recht / Jura~Recht, Fachkategorie: Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Recht: Lehrbücher, Skripten, Prüfungsbücher, Region: Deutschland, Bildungszweck: für die Hochschule~Lehrbuch, Skript, Imprint-Titels: Finanz und Steuern, Warengruppe: HC/Steuern, Fachkategorie: Tax planning and compliance, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schäffer-Poeschel Verlag, Verlag: Schäffer-Poeschel Verlag, Verlag: Schffer-Poeschel Verlag fr Wirtschaft ú Steuern ú Recht GmbH, Produktverfügbarkeit: 02, Länge: 235, Breite: 176, Höhe: 42, Gewicht: 1258, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet "Kurzbraten, Schmoren, Kochen, Dämpfen, Grillen, Braten"?
"Kurzbraten" bezieht sich auf die Zubereitung von Fleisch oder Gemüse bei hoher Hitze für eine kurze Zeit, um eine knusprige Kruste zu erzeugen. "Schmoren" bezeichnet das langsame Garen von Fleisch oder Gemüse in Flüssigkeit bei niedriger Hitze, um es zart und saftig zu machen. "Kochen" bezieht sich auf das Garen von Lebensmitteln in Flüssigkeit bei hoher Hitze, während "Dämpfen" das Garen von Lebensmitteln über kochendem Wasser ohne direkten Kontakt mit der Flüssigkeit bedeutet. "Grillen" bezeichnet das Garen von Lebensmitteln auf einem Grill oder einer heißen Oberfläche, während "Braten" das Garen von Lebensmitteln im Ofen oder auf dem Herd mit etwas Fett bedeutet. **
-
Welche Fleischsorten eignen sich am besten für verschiedene Zubereitungsmethoden wie Grillen, Braten, Schmoren und Kochen?
Für das Grillen eignen sich vor allem Fleischsorten mit einem niedrigen Fettgehalt und einer festen Struktur, wie zum Beispiel Rindersteaks, Schweinekoteletts oder Hähnchenbrust. Beim Braten sind Fleischsorten mit einem höheren Fettgehalt und einer zarten Struktur ideal, wie beispielsweise Schweinebauch, Entenbrust oder Lammkoteletts. Zum Schmoren eignen sich Fleischsorten mit einem höheren Bindegewebsanteil, wie Rinderbraten, Schweineschulter oder Lammkeule. Beim Kochen sind Fleischsorten mit einem niedrigen Fettgehalt und einer kurzen Garzeit am besten geeignet, wie beispielsweise Hähnchenbrust, Kalbfleisch oder Schweinefilet. **
-
Welche Fleischsorten eignen sich am besten für verschiedene Zubereitungsmethoden wie Grillen, Braten, Schmoren oder Kochen?
Für das Grillen eignen sich Fleischsorten wie Rindfleisch, Schweinefleisch, Hähnchen und Lamm, da sie beim Grillen saftig und zart bleiben. Beim Braten eignen sich Rindfleisch, Schweinefleisch und Geflügel, da sie beim Braten eine knusprige Kruste entwickeln und saftig bleiben. Zum Schmoren eignen sich Fleischsorten mit einem höheren Fettgehalt wie Rindfleisch, Schweinefleisch und Lamm, da sie beim Schmoren zart und aromatisch werden. Beim Kochen eignen sich Fleischsorten wie Rindfleisch, Schweinefleisch und Geflügel, da sie beim Kochen ihre Aromen gut entfalten und zart werden. **
-
Wie viel Prozent Körperschaftsteuer?
Wie viel Prozent Körperschaftsteuer wird in Ihrem Land erhoben? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von Unternehmen erhoben wird. Sie variiert je nach Land und kann zwischen 0% und über 30% liegen. In Deutschland beträgt der aktuelle Körperschaftsteuersatz beispielsweise 15%. Es ist wichtig, die Höhe der Körperschaftsteuer zu kennen, da sie einen erheblichen Einfluss auf die Gewinne und die Steuerlast eines Unternehmens haben kann. **
Ähnliche Suchbegriffe für Körperschaftsteuer
-
PaellaWorld International Paella World Portabel Nr. 1 - GROSS - GRILLEN-KOCHEN-BRATEN-BACKEN-DÜNSTENPortabel Nr. 1 - GROSS - Die multifunktionale Außenküche für kulinarische MeisterwerkeGrillen, Kochen, Braten, Backen, Dünsten - Alles in einem Set!Willkommen in der Welt der vielseitigen Outdoor-Kochkunst! Mit unserer portablen Nr. 1 erleben Sie eine revolutionäre Aussenküche, die Ihnen mit verschiedenen Aufsätzen alle Zubereitungsmöglichkeiten bietet. Egal ob Grillen, Kochen, Braten, Backen oder Dünsten - all das und mehr ermöglicht Ihnen dieses einzigartige Set.Einfacher und schneller Aufbau in nur 60 SekundenMit unserer portablen Nr. 1 steht Ihrem Kocherlebnis nichts im Wege. Der Aufbau gelingt im Handumdrehen, und Sie können sich sofort Ihren kulinarischen Kreationen widmen. Kein langes Warten, sondern direkt loslegen!Vielseitige Back- und WarmhaltehaubeDie emaillierte Back- und Warmhaltehaube mit einem Durchmesser von Ø 42 cm ist ein wahrer Alleskönner. Mit integrierter Temperaturanzeige und Abdampfvorrichtung behalten Sie stets die Kontrolle über Ihre Gerichte. Ob Backen von Pizza, Warmhalten von Beilagen oder Garen von Fleisch - diese Haube ist Ihr zuverlässiger Partner.Beidseitig verwendbare GussgrillplatteEntdecken Sie die Vorteile unserer Gussgrillplatte light. Mit einem Durchmesser von 42 cm bietet sie ausreichend Platz für köstliche Grillgerichte. Dank der beidseitigen Verwendbarkeit haben Sie die Wahl zwischen glatter und geriffelter Oberfläche. Perfekt für Fleisch, Gemüse und mehr!Authentische Paella-Pfanne aus poliertem StahlDie Paella-Pfanne mit einem Durchmesser von Ø 42 cm verspricht ein authentisches Geschmackserlebnis. Ob klassische Paella oder andere leckere Pfannengerichte - mit dieser Pfanne zaubern Sie mediterranes Flair auf den Teller.Leistungsstarker 2-Ring-BrennerUnser 2-Ring-Brenner mit einem Durchmesser von 30 cm und einer Leistung von 7,5 kW bei 30 mbar sorgt für eine optimale Hitzeentwicklung. So können Sie Ihre Gerichte schnell und effizient zubereiten. Der durchschnittliche Gasverbrauch beträgt dabei ca. 325 gr pro Stunde.Stabiler X-Dreibein-StänderFür die nötige Stabilität sorgt unser X-Dreibein-Ständer, der bis zu 150 kg belastbar ist. Die Höhe ist von 75 bis 80 cm verstellbar und ermöglicht Ihnen eine ideale Arbeitshöhe. Zudem erhalten Sie einen Federedelstahlwindschutz und eine stabile Tragetasche gratis dazu!Produktmerkmale:Einfacher und schneller Aufbau in nur 60 SekundenEmaillierte Back- und Warmhaltehaube mit Ø 42 cmBeidseitig verwendbare Gussgrillplatte mit Ø 42 cmAuthentische Paella-Pfanne aus poliertem Stahl mit Ø 42 cmLeistungsstarker 2-Ring-Brenner mit 7,5 kW LeistungStabiler X-Dreibein-Ständer bis 150 kg belastbarVerstellbare Höhe von 75 bis 80 cmInklusive FederedelstahlwindschutzInklusive stabile TragetascheBetriebsanleitung in deutscher SpracheInklusive Paella-Fibel mit RezeptenDie portale Nr. 1 ist ideal geeignet für eine Personenzahl von 2-8 und wird Ihnen ohne Gasschlauch und Gasdruckminderer geliefert. Tauchen Sie ein in die Welt der Outdoor-Kochkunst und bestellen Sie noch heute Ihre multifunktionale Aussenküche!319,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
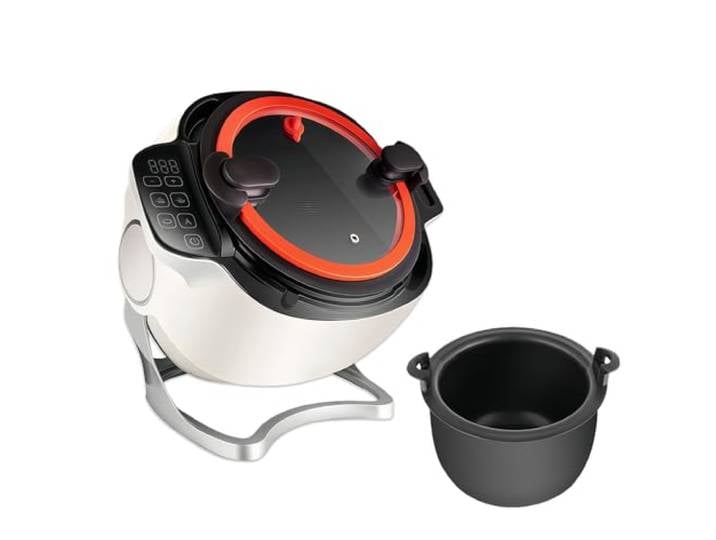
Glowdora Professionelle Küchenmaschine, 6 Liter, Automatische Kochmaschine Multifunktionale Wok-Maschine Zum Braten, Schmoren Und Kochen 360°-Drehung 220VGlowdora Professionelle Küchenmaschine, 6 Liter, Automatische Kochmaschine Multifunktionale Wok-Maschine Zum Braten, Schmoren Und Kochen 360°-Drehung 220V. 【Automatischer Kocher】Dieser automatische Kocher vereinfacht das Kochen. Per Knopfdruck können Sie die Hände frei haben und Ihre Gerichte – von herzhaften Eintöpfen bis hin zu leckeren Wokgerichten – automatisch zubereiten. So zaubern Sie im Handumdrehen köstliche, selbstgekochte Mahlzeiten. 【Intelligente Temperaturregelung】Ausgestattet mit präziser Temperaturregelung bietet dieser Reiskocher eine hohe Leistung von 2000 W/1000W, 3 Temperaturstufen und eine maximale Temperatur von 240 °C. Dank der 360° rotierenden elektromagnetischen Heizringtechnologie wird eine gleichmäßige Hitzeverteilung, minimale Rauchentwicklung, eine Antihaftbeschichtung und eine einstellbare Heizleistung für zusätzliche Sicherheit gewährleistet. 【6 Liter Fassungsvermögen】Mit einem Fassungsvermögen von 6 Litern können Sie mit diesem automatischen Wok-Roboter problemlos größere Mengen an Speisen zubereiten. Die Leistung von 2000 W/1000W und die gleichmäßige elektromagnetische Hitze sorgen dafür, dass Ihre Gerichte gar werden und nicht anbrennen. Ein-Knopf-Start, 3-stufige Leistungsregulierung und jederzeit sichtbarer Garfortschritt. 【Selbstreinigungsmodus】Mit benutzerfreundlicher Touchscreen-Oberfläche bietet dieser Kochroboter eine automatische thermische Reinigung bei 60 °C und eine 360°-Drehbewegung für gründliche Reinigung bis in die Ecken. Dank der Antihaftbeschichtung lassen sich selbst hartnäckigste Speisereste mühelos entfernen. 【Vielseitige Anwendung】Ideal für die Zubereitung verschiedenster Lebensmittel wie Gemüse, Obst, Getreide, Nüsse und Fleisch. Dieser Kochroboter eignet sich für Restaurants, private Küchen, Supermärkte, Fabriken, Hotels und vieles mehr. Farbe:Multicolor587,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Körperschaftsteuer, Fachbücher von Birgit Jäger, Friedbert Lang, Martin Raible, Sarah OttDas Fachbuch "Körperschaftsteuer" in seiner 20. Auflage bietet eine umfassende und aktuelle Darstellung der systematischen Grundlagen des Körperschaftsteuerrechts. Es wurde gründlich überarbeitet, um die neuesten Entwicklungen in der Gesetzgebung, Rechtsprechung und Finanzverwaltung zu berücksichtigen. Wichtige Änderungen, wie das Brexit-Steuerbegleitgesetz und die Corona-Steuerhilfegesetze, sind eingearbeitet, um den Leser*innen ein präzises Verständnis der aktuellen Rechtslage zu ermöglichen. Das Buch ist sowohl für Studierende geeignet, die sich in das komplexe Thema einarbeiten möchten, als auch für Praktiker, die auf der Suche nach verlässlichen Antworten auf Spezialprobleme sind. Zahlreiche anschauliche Beispiele und ein systematischer Aufbau fördern das Verständnis und machen das Werk zu einem wertvollen Nachschlagewerk für alle, die sich mit Körperschaftsteuerrecht befassen.67,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man die Körperschaftsteuer?
Die Körperschaftsteuer wird auf den Gewinn von Kapitalgesellschaften erhoben. Um die Körperschaftsteuer zu berechnen, wird der Gewinn des Unternehmens vor Steuern herangezogen. Von diesem Gewinn werden dann bestimmte abzugsfähige Beträge wie beispielsweise Betriebsausgaben abgezogen. Anschließend wird der verbleibende Gewinn mit dem Körperschaftsteuersatz multipliziert, um die Höhe der Körperschaftsteuer zu ermitteln. Es ist wichtig, alle steuerlichen Regelungen und Vorschriften zu beachten, um die Körperschaftsteuer korrekt zu berechnen. **
-
Was ist Körperschaftsteuer bei Vereinen?
Was ist Körperschaftsteuer bei Vereinen? Die Körperschaftsteuer ist eine Steuer, die auf die Einkünfte von juristischen Personen wie Vereinen erhoben wird. Vereine müssen Körperschaftsteuer zahlen, wenn sie wirtschaftliche Tätigkeiten ausüben, die über den steuerlich begünstigten Bereich hinausgehen. Die Höhe der Körperschaftsteuer richtet sich nach dem steuerpflichtigen Einkommen des Vereins. Steuerlich begünstigte Vereine, die gemeinnützige, mildtätige oder kirchliche Zwecke verfolgen, können unter bestimmten Voraussetzungen von der Körperschaftsteuer befreit sein. Insgesamt ist die Körperschaftsteuer ein wichtiger Aspekt der steuerlichen Pflichten von Vereinen und sollte sorgfältig beachtet werden. **
-
Wann Körperschaftsteuer und wann Gewerbesteuer?
Die Körperschaftsteuer wird auf das Einkommen von juristischen Personen wie Kapitalgesellschaften oder Vereinen erhoben. Sie wird auf bundesweiter Ebene festgelegt und betrifft somit alle Unternehmen, die in Deutschland ansässig sind. Die Gewerbesteuer hingegen wird von den Gemeinden erhoben und richtet sich nach dem Gewerbeertrag eines Unternehmens. Sie betrifft vor allem Einzelunternehmen, Personengesellschaften und Kapitalgesellschaften, die Gewinne aus gewerblicher Tätigkeit erzielen. Unternehmen müssen sowohl Körperschaftsteuer als auch Gewerbesteuer zahlen, wenn sie die entsprechenden Voraussetzungen erfüllen. **
-
Sind Zinsen zur Körperschaftsteuer abzugsfähig?
Sind Zinsen zur Körperschaftsteuer abzugsfähig? In der Regel sind Zinsen zur Körperschaftsteuer nicht abzugsfähig, da sie als Finanzierungskosten betrachtet werden. Allerdings gibt es Ausnahmen, zum Beispiel wenn die Zinsen für die Finanzierung von betrieblichen Investitionen verwendet wurden. Es ist wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Zinsen zur Körperschaftsteuer zu beachten, um sicherzustellen, dass sie korrekt behandelt werden. Es empfiehlt sich daher, einen Steuerberater oder Experten zu konsultieren, um eine genaue Auskunft zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.